
Vermögen aufbauen mit Immobilien, die sich rechnen.
MaklerBridge Invest begleitet Sie bei der Kapitalanlage in Wohnimmobilien: von der ehrlichen Rechnung über die Auswahl passender Objekte bis zur Finanzierung.
- Neubau, Denkmal, Pflege, Bestand
- Finanzierung mitgedacht
- Kostenfrei und unverbindlich
Beispielrechnung 1. Jahr, monatlich
Neubauwohnung, 320.000 € Kaufpreis, 20.000 € Eigenkapital, 42 % Grenzsteuersatz
- Mieteinnahme
- +1.000 €
- Zinsen
- −967 €
- Tilgung baut Ihr Vermögen auf
- −537 €
- Verwaltung, Rücklage
- −30 €
- Steuerersparnis
- +478 €
Ihr Eigenaufwand−56 €
Ihr Anteil an der Wohnung nach
- 125.000 €10 Jahren
- 293.000 €20 Jahren
- 500.000 €30 Jahren
Vereinfacht, Annahmen im Rechner.
Fünf Effekte, die gleichzeitig für Sie arbeiten.
Eine vermietete Wohnung ist kein Sparbuch. Sie wird von mehreren Seiten bezahlt, und jeder Monat verschiebt den Anteil, der Ihnen gehört.
Miete
Ihr Mieter trägt den größten Teil.Die Kaltmiete deckt einen Großteil von Zins und Tilgung. Den Rest teilen sich die Steuerersparnis und ein kleiner Eigenanteil.
Tilgung
Jede Rate baut Eigentum auf.Mit jeder Rate sinkt die Restschuld. Der Anteil der Wohnung, der Ihnen gehört, wächst Jahr für Jahr.
Steuern
Das Finanzamt beteiligt sich.Abschreibung und Zinsen mindern Ihr zu versteuerndes Einkommen. Bei Neubauten sind es im ersten Jahr 5 % der Gebäudekosten, danach 5 % vom Restwert.
Hebel
Wenig Eigenkapital, eine ganze Wohnung.Die Bank finanziert den größten Teil. Tilgung und Wertentwicklung wirken trotzdem auf den vollen Kaufpreis.
Zeit
Die Miete wächst, die Rate bleibt.Steigt die Miete über die Jahre, steigt Ihr Ertrag, während Zins und Tilgung gleich bleiben. Gerechnet mit 1,5 % im Jahr.
Rechnen Sie selbst.
Verschieben Sie die Regler. Sie sehen sofort, was Sie die Wohnung im ersten Jahr monatlich kostet und wie Ihr Anteil über 30 Jahre wächst.
Ihr monatlicher Eigenaufwand im ersten Jahr
minus 56 €pro Monat
Gleichzeitig fließen 537 € als Tilgung in Ihr Eigentum.
- Mieteinnahme
- +1.000 €
- Zinsen an die Bank
- −967 €
- Tilgungbaut Ihr Vermögen auf
- −537 €
- Verwaltung und Rücklage
- −30 €
- Steuerersparnis5 % degressive AfA, Zinsen und Kosten absetzbar
- +478 €
- Ihr Eigenaufwand
- −56 €
Ihr Anteil an der Wohnung nach 20 Jahren292.826 €
- Ihr Anteil
- Restschuld
- Ihr Einsatz
Annahmen der Rechnung
- Kaufnebenkosten 7 % (Grunderwerbsteuer, Notar, Grundbuch), über das Darlehen finanziert, soweit das Eigenkapital nicht reicht.
- Abschreibung auf 80 % der Investition (Gebäudeanteil): 5 % degressive AfA für den Neubau, 2 % lineare AfA für den Bestand. Keine Sonder-AfA.
- Verwaltung und Rücklage 30 € im Monat, Miete und Kosten steigen um 1,5 % im Jahr, der Wert der Wohnung um 1,5 %.
- Zins fest über die gesamte Laufzeit, Steuereffekt mit Ihrem Grenzsteuersatz ohne Solidaritätszuschlag und Kirchensteuer, kein Leerstand.
- Ihr Einsatz ist das Eigenkapital plus alle monatlichen Zuzahlungen abzüglich aller Überschüsse.
Werte als Tabelle
| Jahr | Wert | Restschuld | Ihr Anteil | Ihr Einsatz | Saldo im Monat |
|---|---|---|---|---|---|
| 1 | 324.800 € | 315.952 € | 8.848 € | 20.676 € | −56 € |
| 5 | 344.731 € | 287.754 € | 56.977 € | 26.100 € | −145 € |
| 10 | 371.373 € | 246.405 € | 124.968 € | 38.213 € | −238 € |
| 15 | 400.074 € | 197.059 € | 203.015 € | 55.346 € | −316 € |
| 20 | 430.994 € | 138.167 € | 292.826 € | 76.892 € | −387 € |
| 25 | 464.303 € | 67.884 € | 396.418 € | 102.590 € | −456 € |
| 30 | 500.186 € | 0 € | 500.186 € | 116.494 € | +806 € |
Vereinfachte Beispielrechnung. Sie ersetzt keine Steuer- oder Finanzierungsberatung.
Vier Wege in die Kapitalanlage.
Jede Anlageform hat ihre eigene Logik bei Steuer, Aufwand und Risiko. Welche zu Ihnen passt, hängt vor allem von Ihrem Steuersatz und Ihrem Zeithorizont ab.
Neubau
Eine neue Wohnung mit geringem Aufwand in den ersten Jahren und der höchsten laufenden Abschreibung.
- Abschreibung
- 5 % degressive AfA vom Restwert (Baubeginn Oktober 2023 bis September 2029), bei Effizienzhaus 40 mit QNG-Siegel zusätzlich bis zu 5 % Sonder-AfA in den ersten vier Jahren (§ 7b EStG).
- Förderung
- KfW-Förderkredite zu günstigen Zinsen, wenn das Gebäude den geforderten Standard erreicht.
- Aufwand
- Gewährleistung des Bauträgers, kaum Instandhaltung in den ersten Jahren, Erstvermietung meist zur Übergabe.
- Passt zu
- Anlegern mit hohem Steuersatz, die möglichst wenig Arbeit mit der Wohnung haben wollen.
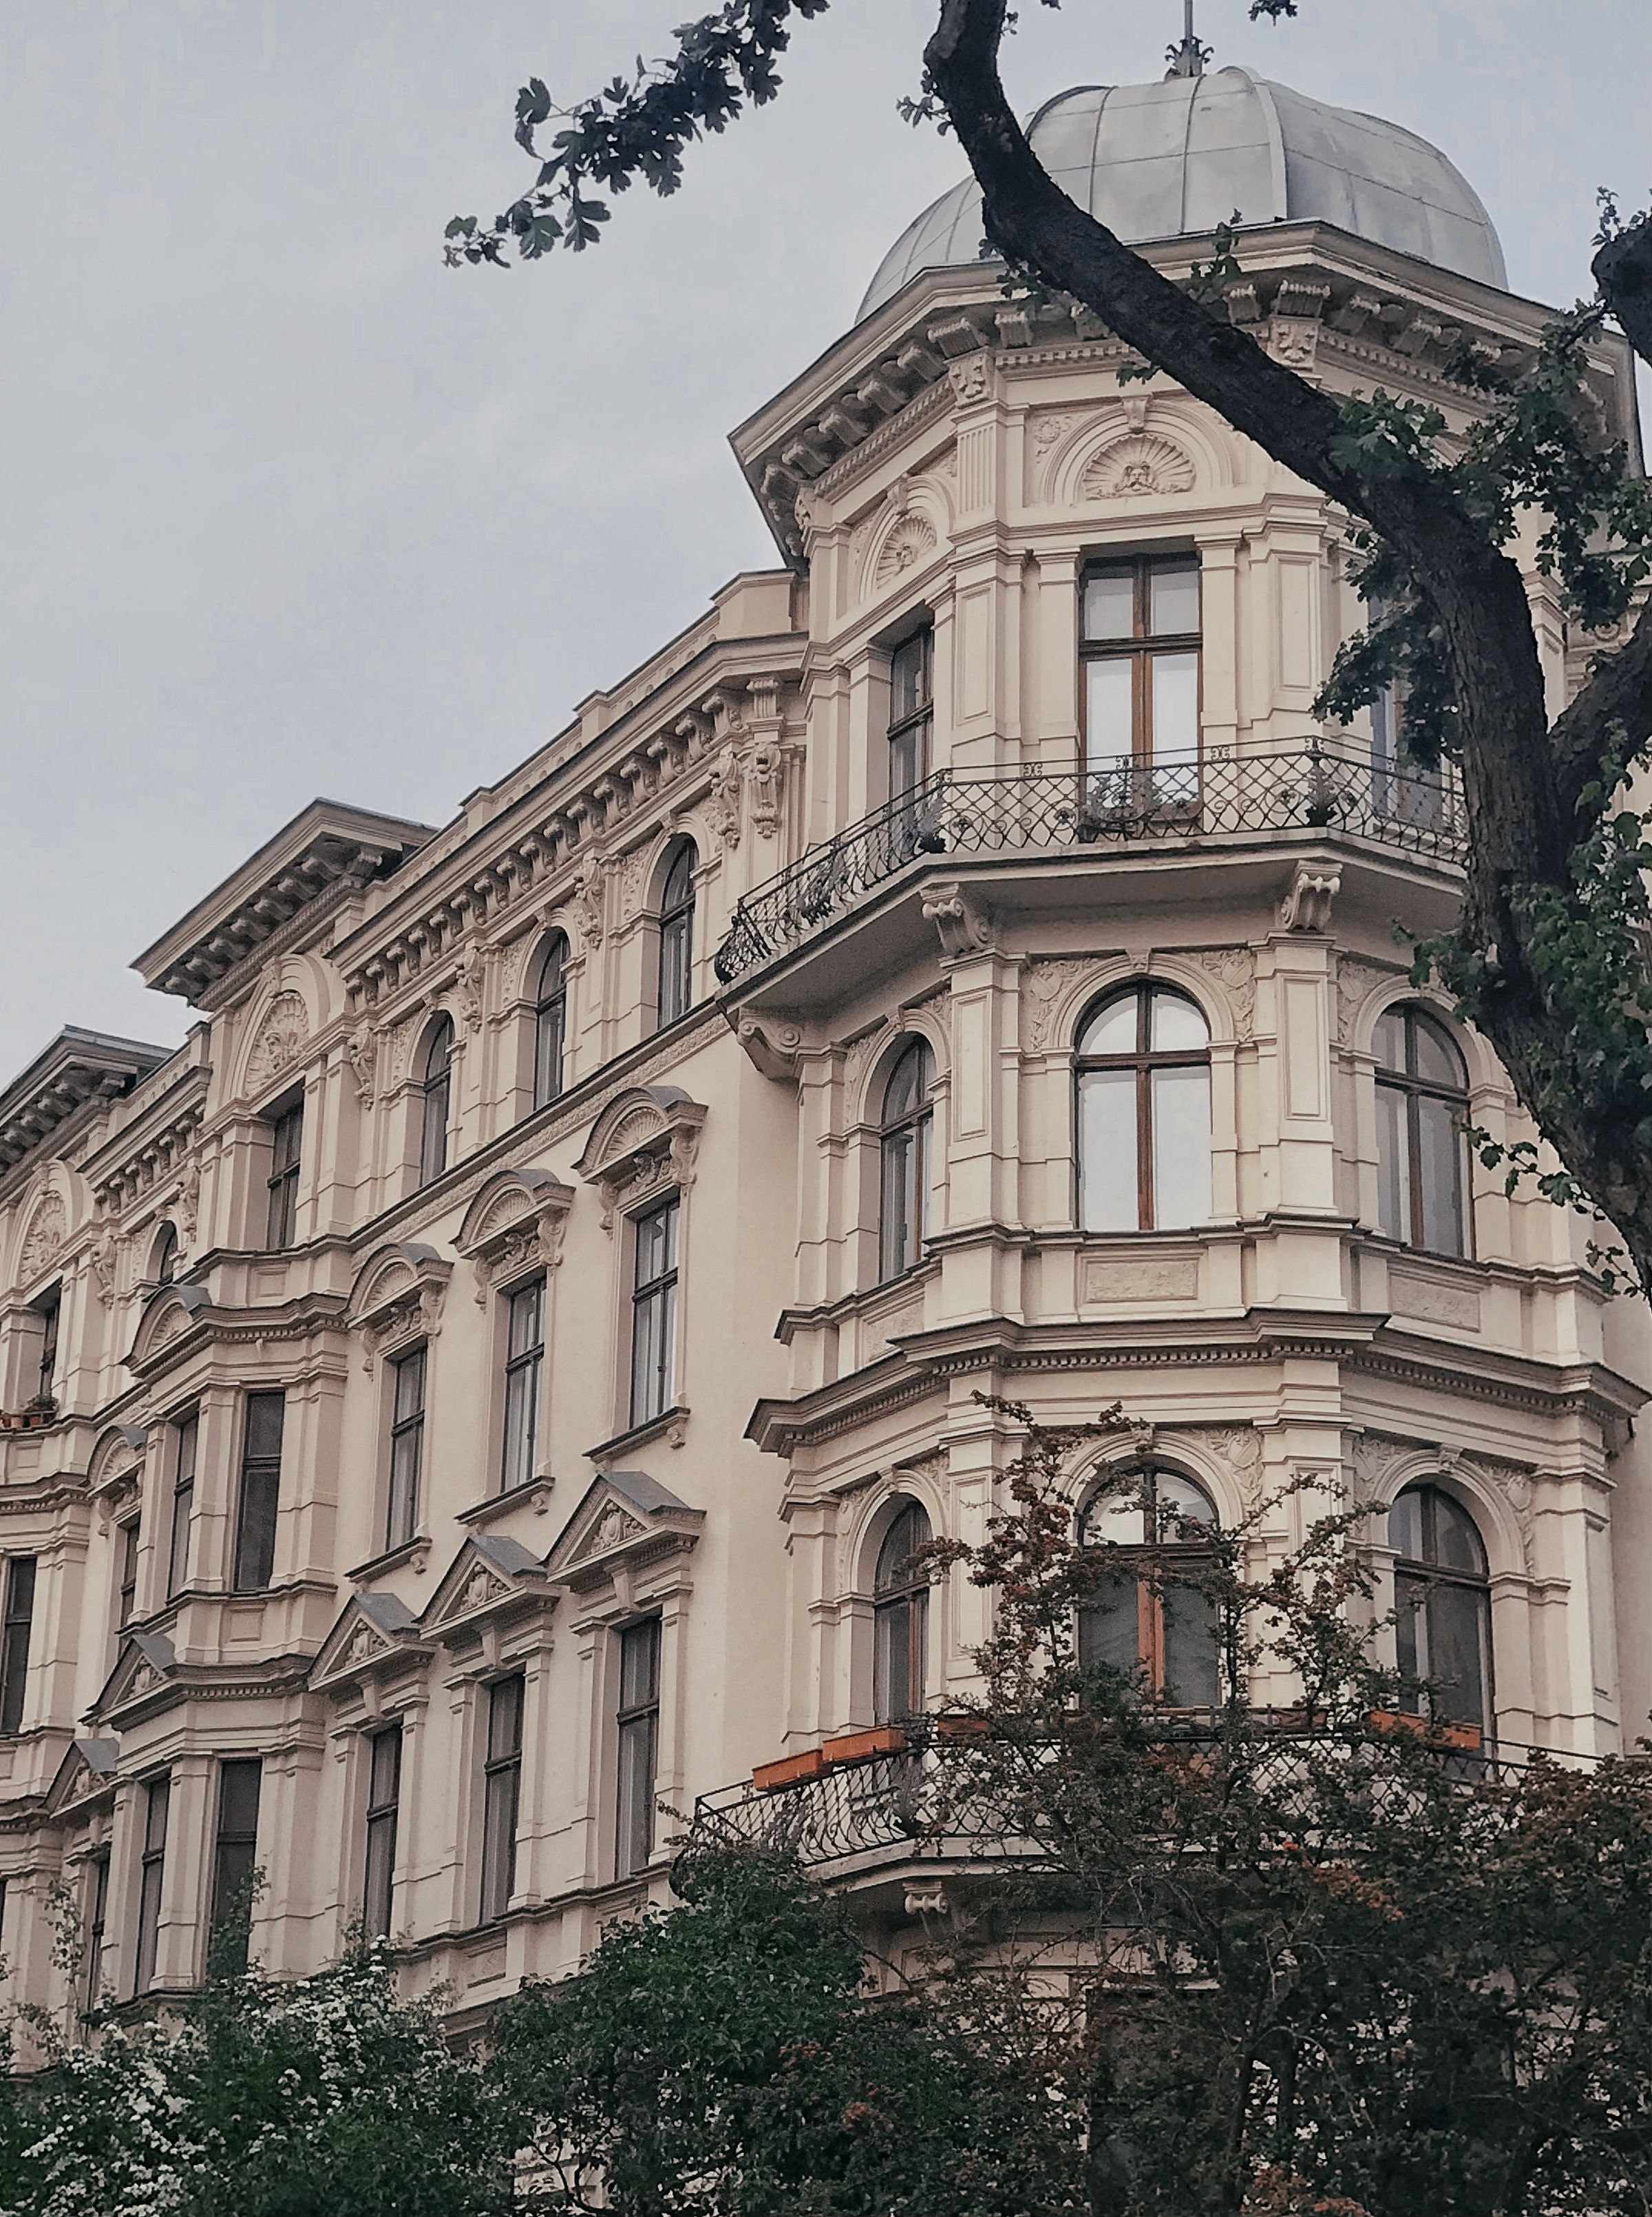
Denkmal
Ein saniertes Baudenkmal in gewachsener Lage, bei dem der Staat den Großteil der Sanierung über die Steuer mitträgt.
- Abschreibung
- Sanierungskosten nach § 7i EStG zu 100 % in zwölf Jahren absetzbar: acht Jahre je 9 %, dann vier Jahre je 7 %.
- Lage
- Häufig zentrale Innenstadtlagen mit begrenztem Angebot und Gebäuden, die nicht mehr neu gebaut werden.
- Aufwand
- Der Bauträger saniert, Sie kaufen vor Fertigstellung. Wichtig sind ein erfahrener Sanierer und eine saubere Abstimmung mit der Denkmalbehörde.
- Passt zu
- Anlegern mit hoher Steuerlast und langem Anlagehorizont.
Pflegeimmobilie
Ein Appartement in einer Pflegeeinrichtung mit langfristigem Pachtvertrag. Sie suchen keine Mieter, der Betreiber zahlt.
- Einnahmen
- Pacht vom Betreiber, meist über 20 bis 25 Jahre vereinbart und an die Inflation gekoppelt.
- Verwaltung
- Der Betreiber kümmert sich um Belegung und Bewirtschaftung. Sie werden mit eigenem Teileigentum im Grundbuch eingetragen.
- Worauf es ankommt
- Die Bonität und Erfahrung des Betreibers. Sie ist das wichtigste Kriterium bei der Auswahl.
- Passt zu
- Anlegern, die planbare Einnahmen ohne Mietersuche suchen.
Bestand
Eine bereits vermietete Wohnung, die vom ersten Monat an Miete bringt, oft zu einem Preis unter Neubauniveau.
- Abschreibung
- 2 % lineare AfA auf den Gebäudeanteil (Baujahr ab 1925), 2,5 % bei älteren Gebäuden.
- Einnahmen
- Sofort, weil der Mietvertrag mit dem Kauf auf Sie übergeht.
- Worauf es ankommt
- Zustand des Gebäudes, Höhe der Instandhaltungsrücklage und Beschlüsse der Eigentümerversammlung.
- Passt zu
- Anlegern, die sofort Mieteinnahmen wollen und einen etwas höheren Aufwand nicht scheuen.
Welche Objekte gerade verfügbar sind, zeigen wir Ihnen im Erstgespräch, passend zu Budget, Steuersatz und Ziel.
Objekte für mich findenWir rechnen Ihnen nichts schön.
Eine Kapitalanlage begleitet Sie 20 Jahre und länger. Deshalb gelten bei uns vier Regeln, vom ersten Gespräch bis lange nach dem Kauf.

Keine Renditeversprechen.
Wir zeigen Ihnen, mit welchen Annahmen wir rechnen, und was passiert, wenn sie nicht eintreten.
Erst Ihre Ausgangslage, dann das Objekt.
Einkommen, Eigenkapital und Steuersatz bestimmen, welche Wohnung zu Ihnen passt. Nicht umgekehrt.
Finanzierung von Anfang an mitgedacht.
Wir prüfen früh, was eine Bank finanziert, damit Sie sich nur mit Objekten beschäftigen, die auch umsetzbar sind.
Auch nach dem Notartermin da.
Übergabe, Vermietung, Unterlagen für die Steuererklärung und die Frage, ob eine zweite Wohnung sinnvoll ist.
Vom ersten Gespräch bis zur Übergabe.
Fünf Schritte, nach jedem entscheiden Sie, ob es weitergeht.
Erstgespräch
Wir lernen Ihre Ausgangslage und Ihre Ziele kennen, telefonisch oder per Video.
Einordnung
Wir rechnen, welche Kaufpreisspanne und welche monatliche Belastung zu Ihnen passen.
Objektauswahl
Sie erhalten passende Wohnungen, jede mit einer eigenen Beispielrechnung.
Finanzierung
Wir holen Angebote von Banken ein und bereiten die Unterlagen mit Ihnen vor.
Notar und Übergabe
Kaufvertrag, Übergabe, Vermietung. Wir bleiben Ihr Ansprechpartner.
Häufige Fragen
Ihre Frage ist nicht dabei? Stellen Sie sie uns im Erstgespräch.
Wie viel Eigenkapital brauche ich?
Häufig genügen die Kaufnebenkosten, also je nach Bundesland etwa 5 bis 9 % des Kaufpreises. Bei guter Bonität finanzieren Banken auch den vollen Kaufpreis.
Wie viel Eigenkapital in Ihrem Fall sinnvoll ist, hängt von Zins, Steuersatz und Ihren Rücklagen ab. Das rechnen wir im Erstgespräch mit Ihnen durch.
Ab welchem Einkommen lohnt sich eine Kapitalanlage?
Eine feste Grenze gibt es nicht. Entscheidend sind ein sicheres Einkommen, ein monatlicher Überschuss im Haushalt und Ihr Steuersatz: Je höher er ist, desto stärker wirken Abschreibung und Zinsen.
Wie funktioniert die Steuerersparnis genau?
Von den Mieteinnahmen ziehen Sie Zinsen, Abschreibung und Verwaltungskosten ab. Bleibt ein Verlust, mindert er Ihr zu versteuerndes Einkommen, und Sie zahlen weniger Einkommensteuer.
Das Geld kommt mit der Steuererklärung zurück. Mit einem Freibetrag beim Finanzamt können Sie die Ersparnis auch schon monatlich über die Lohnabrechnung erhalten.
Was passiert, wenn die Wohnung leer steht?
Dann fehlt die Miete, die Rate an die Bank bleibt. Deshalb planen wir eine Reserve ein und achten auf Lagen, in denen Wohnungen gefragt sind.
Bei Pflegeimmobilien zahlt der Betreiber die Pacht unabhängig davon, ob ein einzelnes Appartement belegt ist.
Welche Risiken sollte ich kennen?
Leerstand, höhere Zinsen nach Ende der Zinsbindung, Reparaturen, eine schwächere Wertentwicklung und Änderungen im Steuerrecht. Wir sprechen diese Punkte offen an und rechnen sie mit Ihnen durch, bevor Sie sich entscheiden.
Kann ich die Wohnung später verkaufen?
Ja. Nach zehn Jahren Haltedauer ist der Gewinn aus dem Verkauf für Privatpersonen steuerfrei (§ 23 EStG). Viele Anleger halten ihre Wohnungen aber länger und nutzen sie im Alter als zusätzliches Einkommen.
Was kostet das Erstgespräch?
Nichts. Das Erstgespräch ist kostenfrei und unverbindlich. Sie entscheiden danach in Ruhe, ob und wie es weitergeht.
Sprechen wir über Ihre Ausgangslage.
Sechs kurze Fragen, dann melden wir uns bei Ihnen. Im Erstgespräch rechnen wir mit Ihren Zahlen statt mit Beispielen.
- Wir rufen Sie anzu der Tageszeit, die Ihnen passt, und vereinbaren einen Termin.
- Erstgespräch per Telefon oder Videomit Ihren Zahlen zu Einkommen, Eigenkapital und Steuersatz.
- Kostenfrei und unverbindlichSie entscheiden danach in Ruhe, ob es weitergeht.